Estancamiento del sector dinámico
REGIONAL · 16 regiones
Las compraventas interregionales revelan una estructura polarizada: la Región Metropolitana autocontiene el 76,4% de sus ventas, mientras las economías productivas regionales dependen de la demanda externa.
El argumento
El análisis de compraventas interregionales evalúa si la valorización de activos inmobiliarios convive con la articulación o el estancamiento del sector productivo transable. Las series del Banco Central desagregan los márgenes de ventas interregionales (ITE) e intrarregionales (ITA), permitiendo evaluar la apertura comercial externa y la autocontención interna de cada región.
Entre 2018 y 2025, las ventas interregionales nominales pasaron de 79,54 billones de pesos a 154,23 billones de pesos, mientras el volumen de facturas emitidas pasó de 106,9 millones a 139,2 millones.
Lo que muestran los datos
La estructura del comercio interregional exhibe una asimetría marcada. La Región Metropolitana opera como un nodo fuertemente autocontenido: retiene el 76,4% de sus ventas dentro de su territorio, registrando una tasa de apertura interregional de solo 23,6%.
En contraste, las regiones productivas dependen de la demanda externa: la tasa de apertura alcanza el 70,0% en Valparaíso, el 69,5% en Antofagasta y el 64,1% en Los Ríos. Fuera de Santiago, únicamente Los Lagos (64,2%) y Aysén (54,9%) exhiben una fracción relevante de autocontención interna.
Tabla 1: Matriz de Apertura Comercial y Autocontención por Región (2025)
| Región | Tasa de Apertura (%) | Tasa de Autocontención (%) | Balance Neto (% Intercambio) |
|---|---|---|---|
| Antofagasta | 69,5% | 30,5% | 1,2% |
| Arica y Parinacota | 49,2% | 50,8% | -35,8% |
| Atacama | 56,5% | 43,5% | -12,3% |
| Aysén | 45,1% | 54,9% | -23,4% |
| Biobío | 58,4% | 41,6% | 6,2% |
| Coquimbo | 53,3% | 46,7% | -17,2% |
| La Araucanía | 49,1% | 50,9% | -6,6% |
| Los Lagos | 35,8% | 64,2% | -30,3% |
| Los Ríos | 64,1% | 35,9% | -3,6% |
| Magallanes | 50,5% | 49,5% | -14,7% |
| Maule | 50,4% | 49,6% | -5,4% |
| Metropolitana de Santiago | 23,6% | 76,4% | 5,0% |
| O’Higgins | 53,9% | 46,1% | -15,9% |
| Tarapacá | 51,7% | 48,3% | -36,8% |
| Valparaíso | 70,0% | 30,0% | 20,8% |
| Ñuble | 54,5% | 45,5% | -12,5% |
Tabla 2: Matriz de Flujos Comerciales Interregionales (2025)
| Región | Ventas a Otras Regiones | Compras a Otras Regiones | Saldo Neto Interregional |
|---|---|---|---|
| Antofagasta | 9,82 billones de pesos | 9,59 billones de pesos | 232,45 miles de millones de pesos |
| Arica y Parinacota | 612,34 miles de millones de pesos | 1,29 billones de pesos | -682,54 miles de millones de pesos |
| Atacama | 2,17 billones de pesos | 2,77 billones de pesos | -607,25 miles de millones de pesos |
| Aysén | 397,57 miles de millones de pesos | 640,33 miles de millones de pesos | -242,76 miles de millones de pesos |
| Biobío | 11,72 billones de pesos | 10,35 billones de pesos | 1,37 billones de pesos |
| Coquimbo | 3,57 billones de pesos | 5,05 billones de pesos | -1,48 billones de pesos |
| La Araucanía | 4,37 billones de pesos | 4,99 billones de pesos | -619,95 miles de millones de pesos |
| Los Lagos | 5,62 billones de pesos | 10,49 billones de pesos | -4,87 billones de pesos |
| Los Ríos | 2,77 billones de pesos | 2,97 billones de pesos | -206,71 miles de millones de pesos |
| Magallanes | 1,27 billones de pesos | 1,71 billones de pesos | -439,73 miles de millones de pesos |
| Maule | 6,67 billones de pesos | 7,44 billones de pesos | -765,36 miles de millones de pesos |
| Metropolitana de Santiago | 73,93 billones de pesos | 66,89 billones de pesos | 7,04 billones de pesos |
| O’Higgins | 7,10 billones de pesos | 9,78 billones de pesos | -2,68 billones de pesos |
| Tarapacá | 1,97 billones de pesos | 4,27 billones de pesos | -2,29 billones de pesos |
| Valparaíso | 20,03 billones de pesos | 13,14 billones de pesos | 6,89 billones de pesos |
| Ñuble | 2,22 billones de pesos | 2,85 billones de pesos | -635,97 miles de millones de pesos |
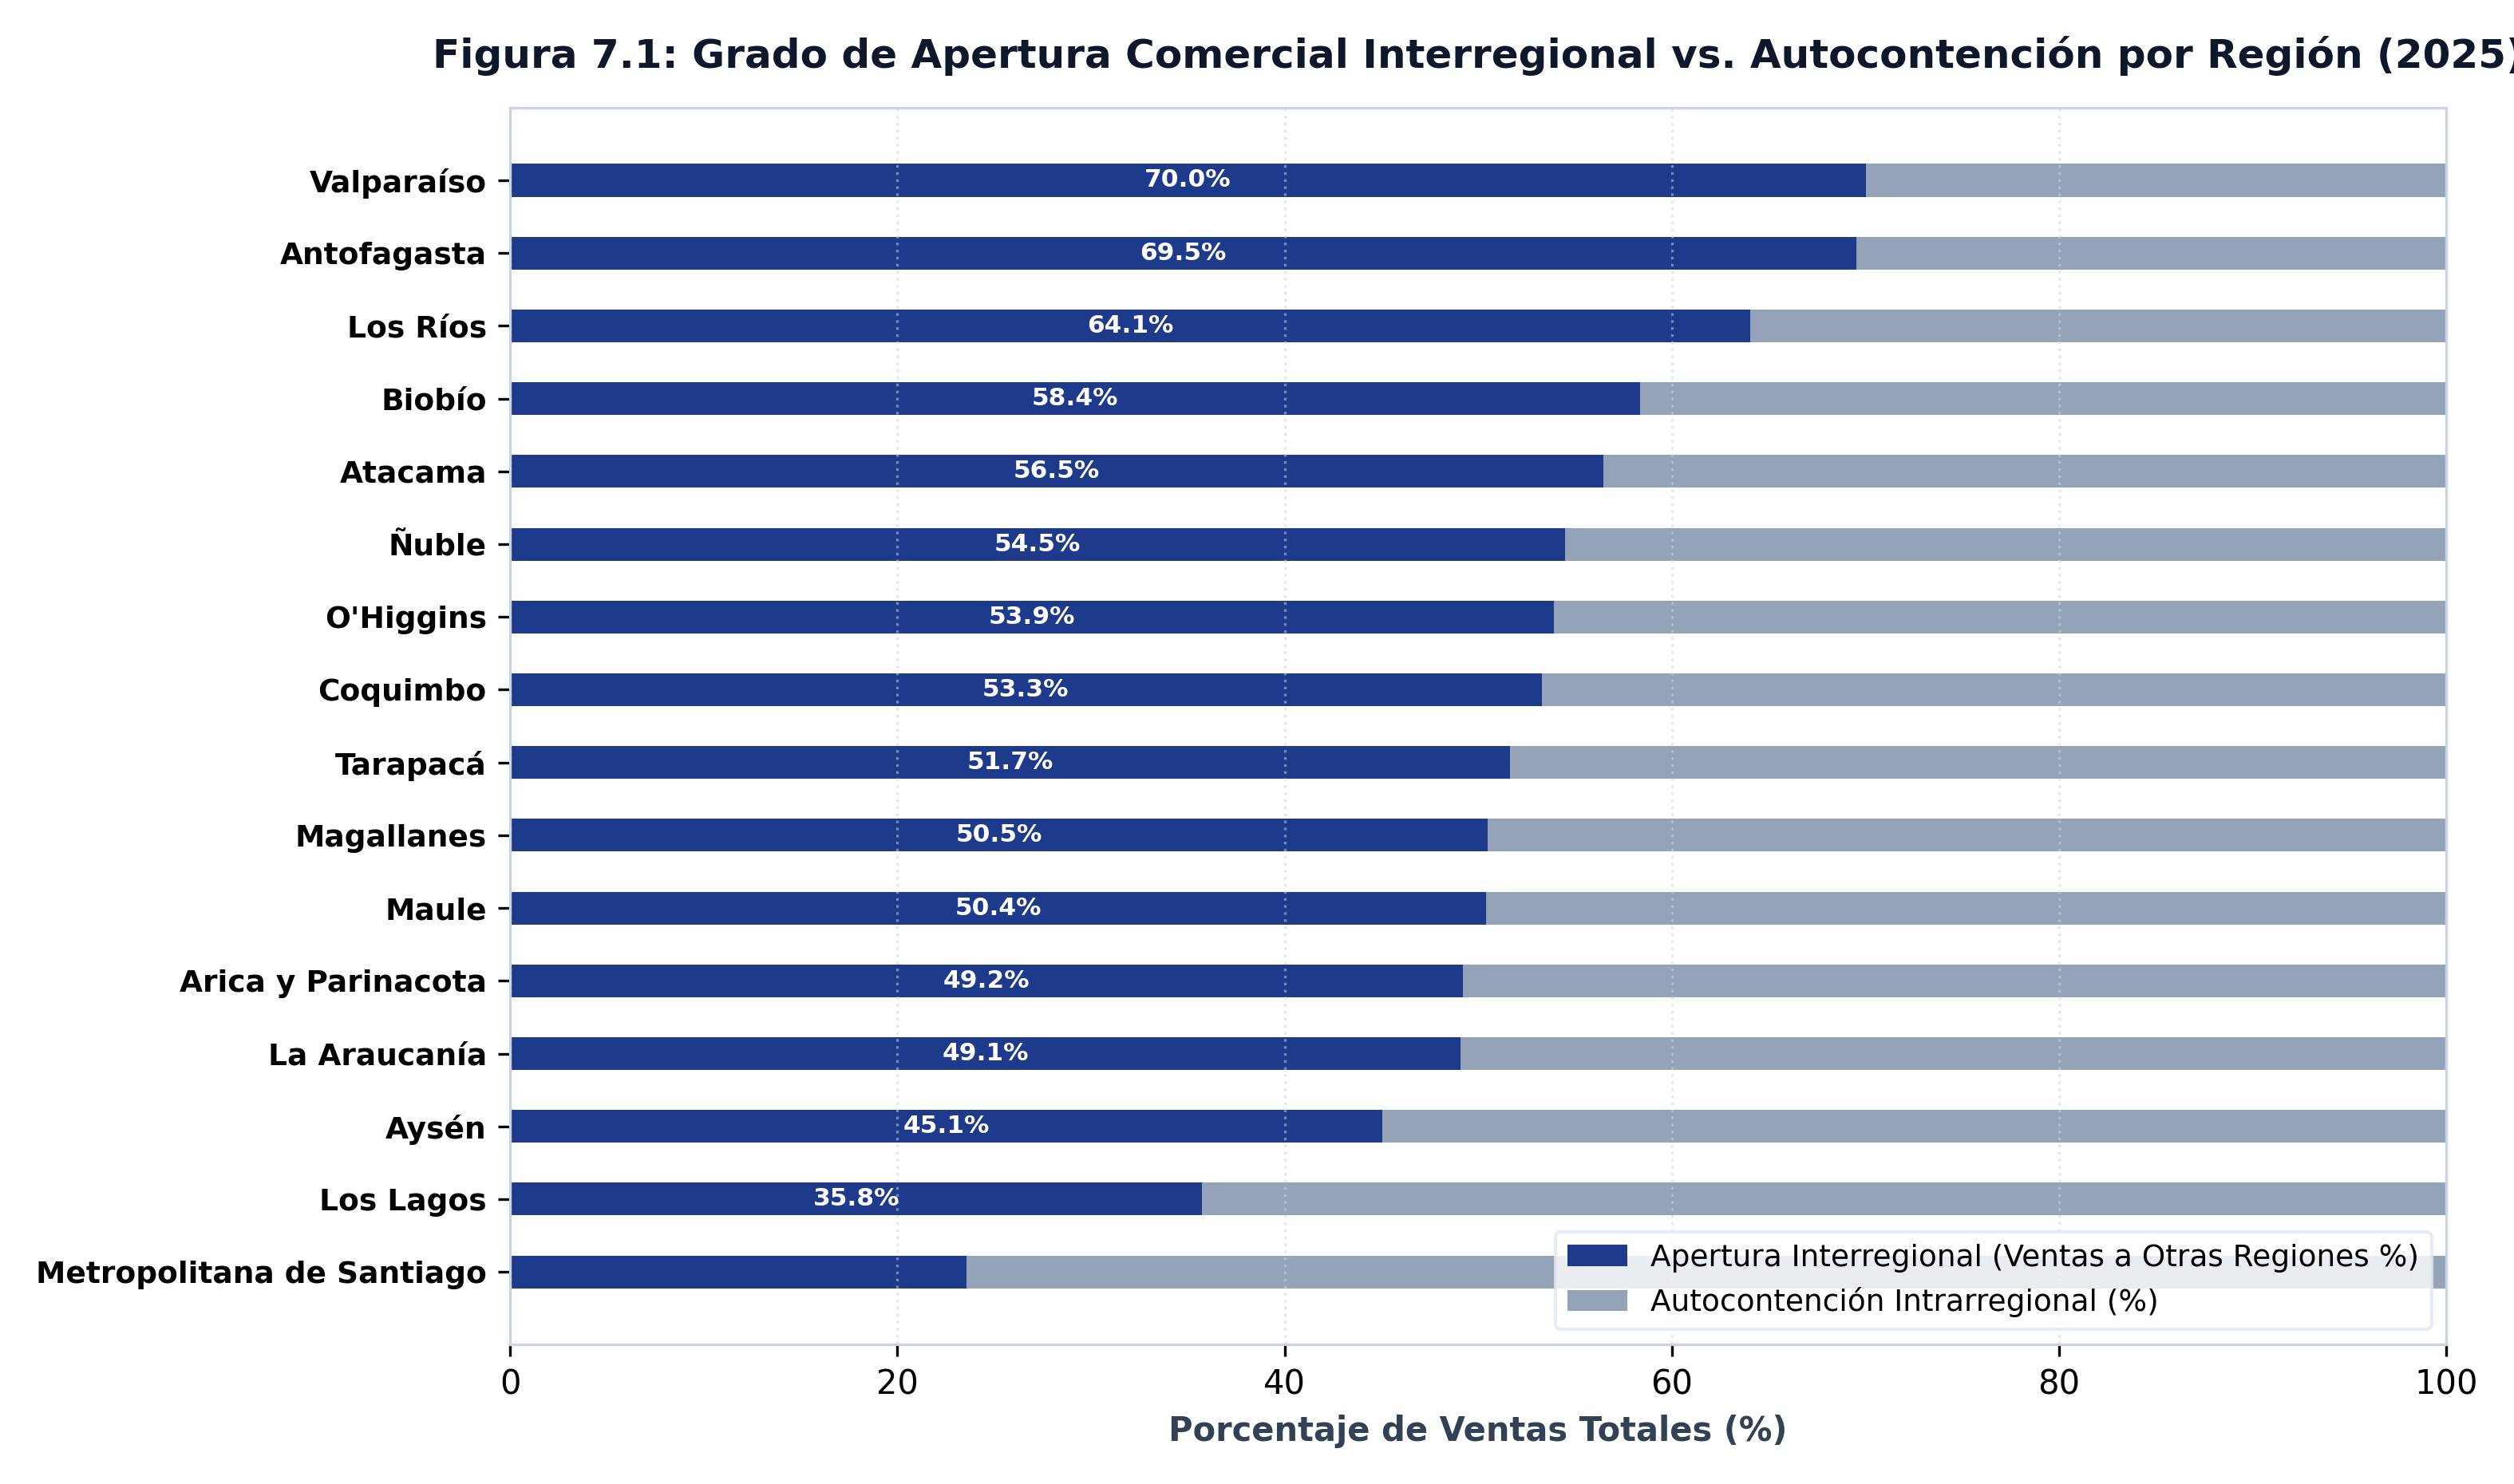
La tasa de apertura interregional (\(AP_{r,t} = V_{inter,r,t} / V_{total,r,t}\)) aísla la fracción de ventas regionales orientadas al resto del país, mientras la autocontención (\(AC_{r,t} = V_{intra,r,t} / V_{total,r,t}\)) mide la densidad del mercado interno regional. La alta autocontención de la RM (76,4%) refleja su rol como centro de consumo final.
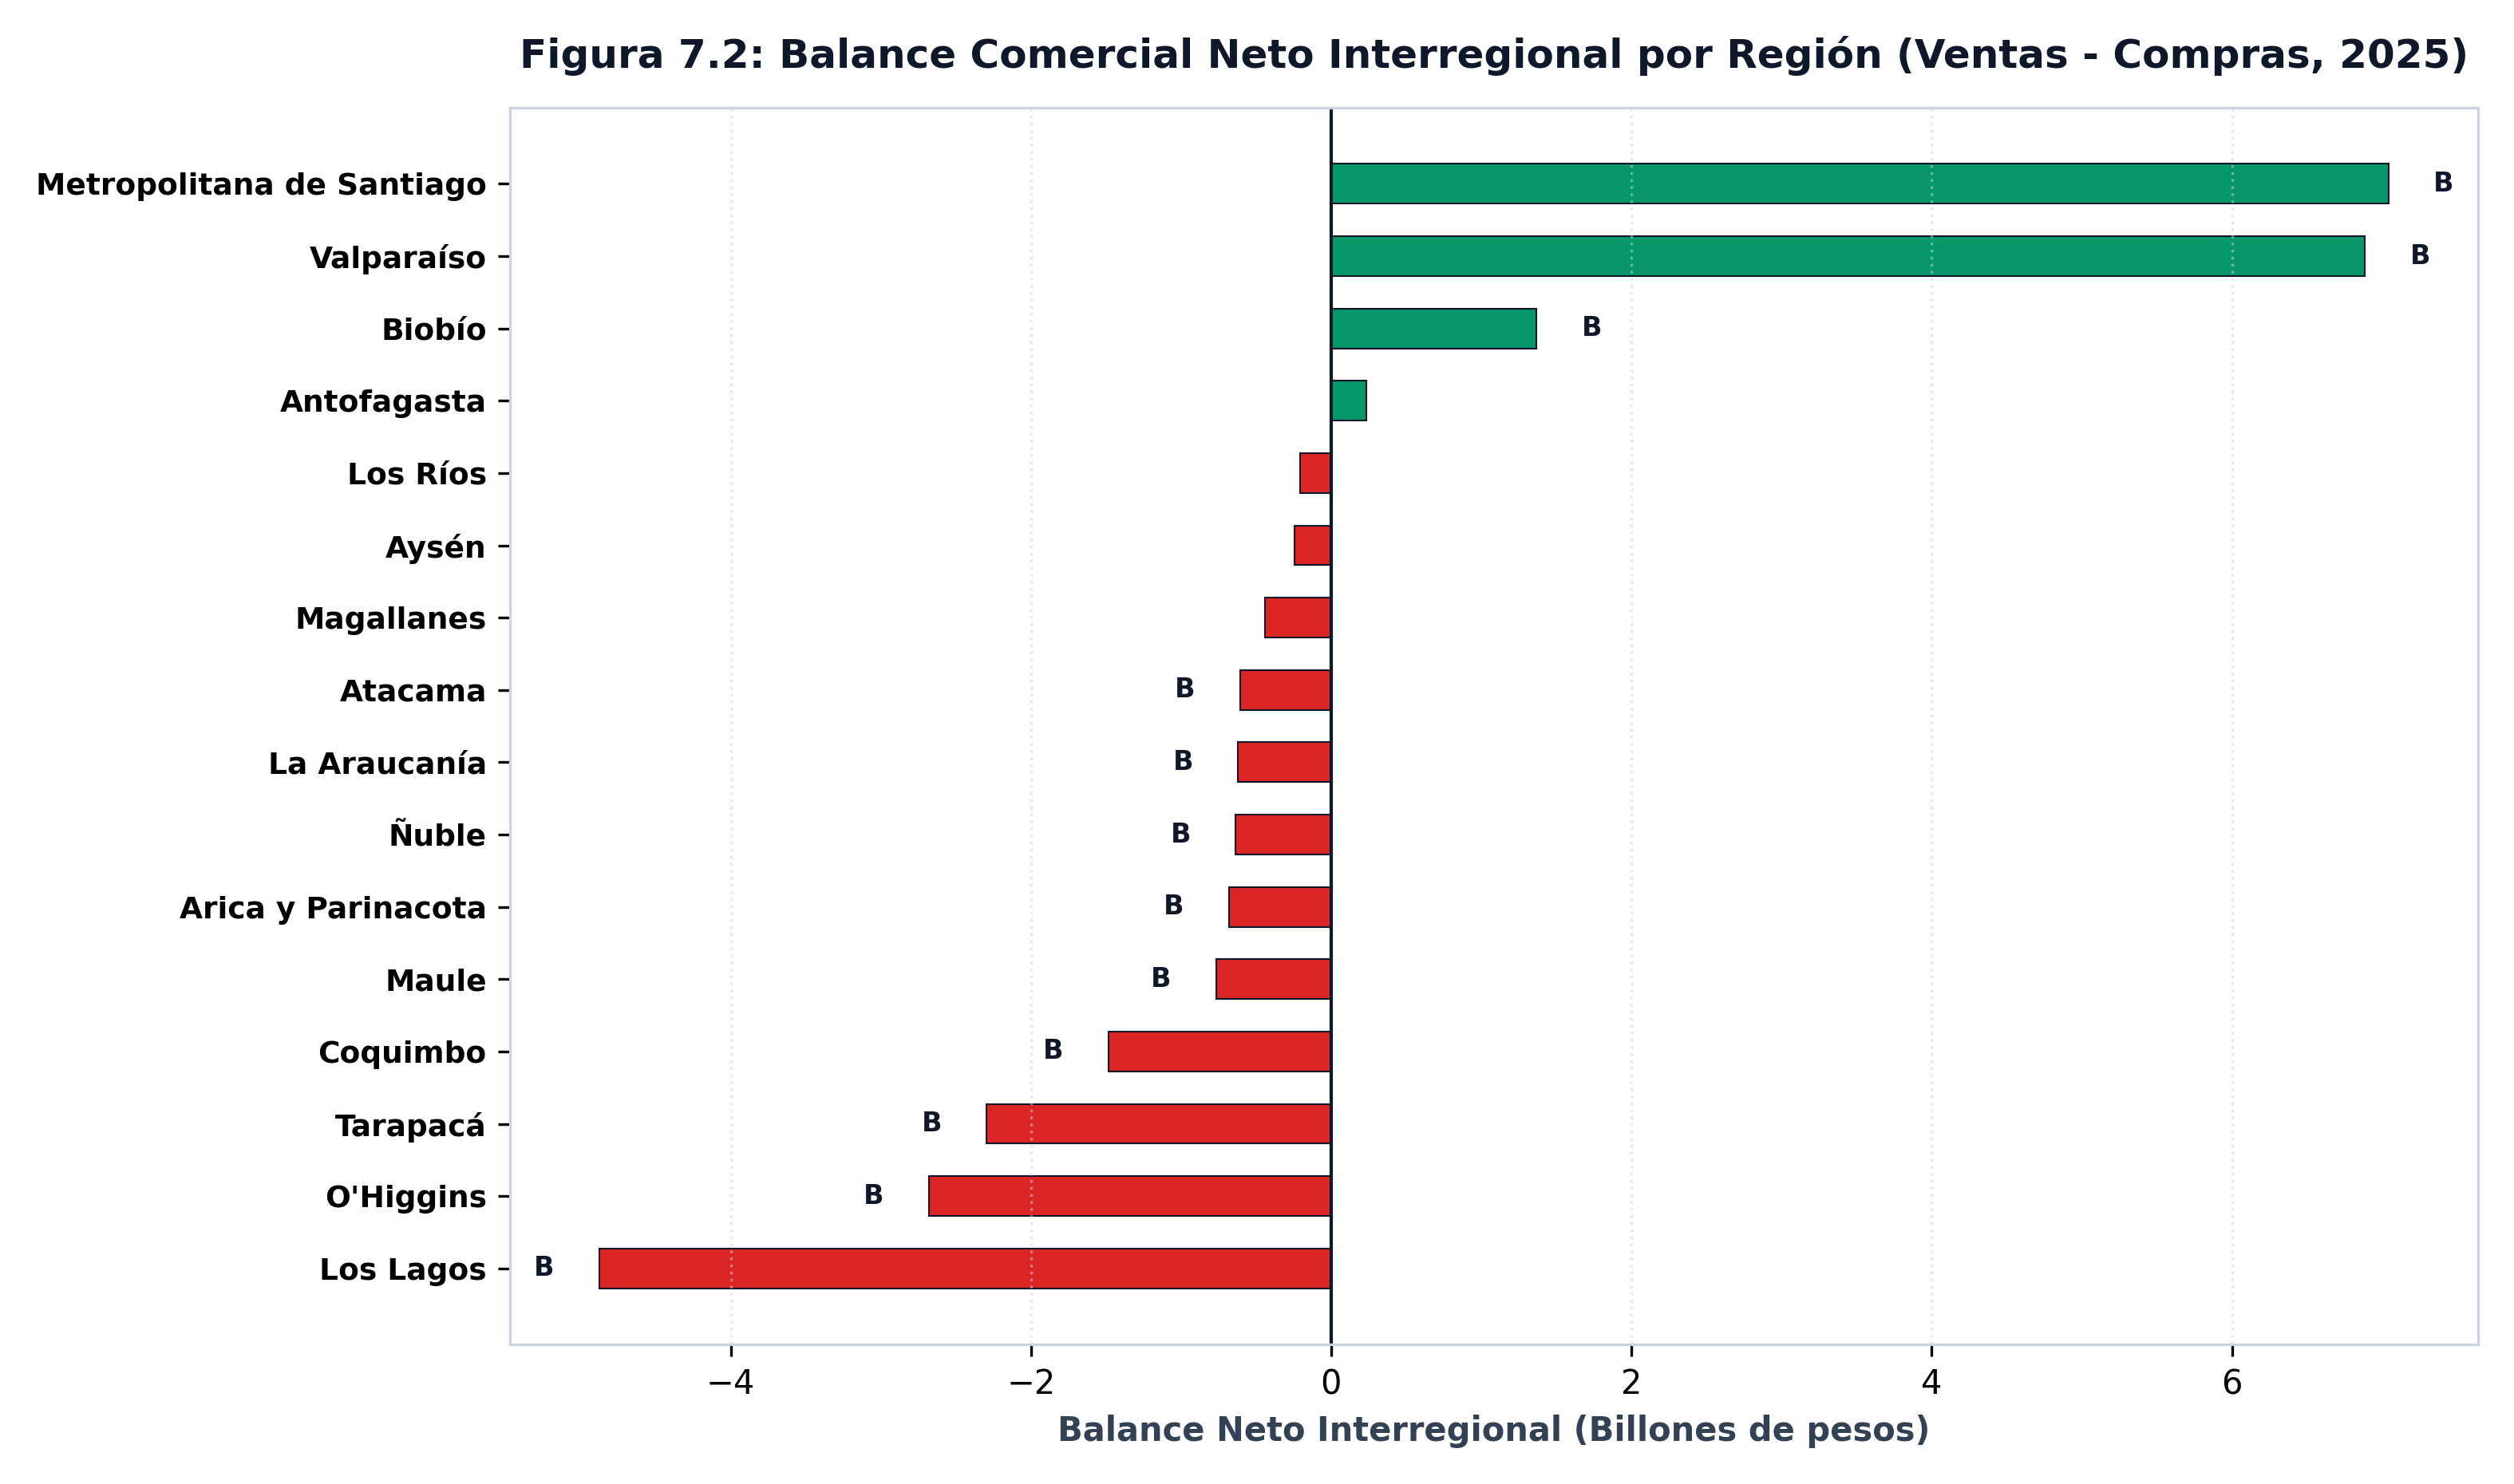
De las 16 regiones, solo cuatro registran un balance neto positivo frente al resto del país: Valparaíso (20,8% del intercambio bruto), Biobío (6,2%), la Región Metropolitana (5,0%) y Antofagasta (1,2%). Las doce regiones restantes son deficitarias netas, destacando brechas de 36,8% en Tarapacá, 35,8% en Arica y Parinacota, y 30,3% en Los Lagos.
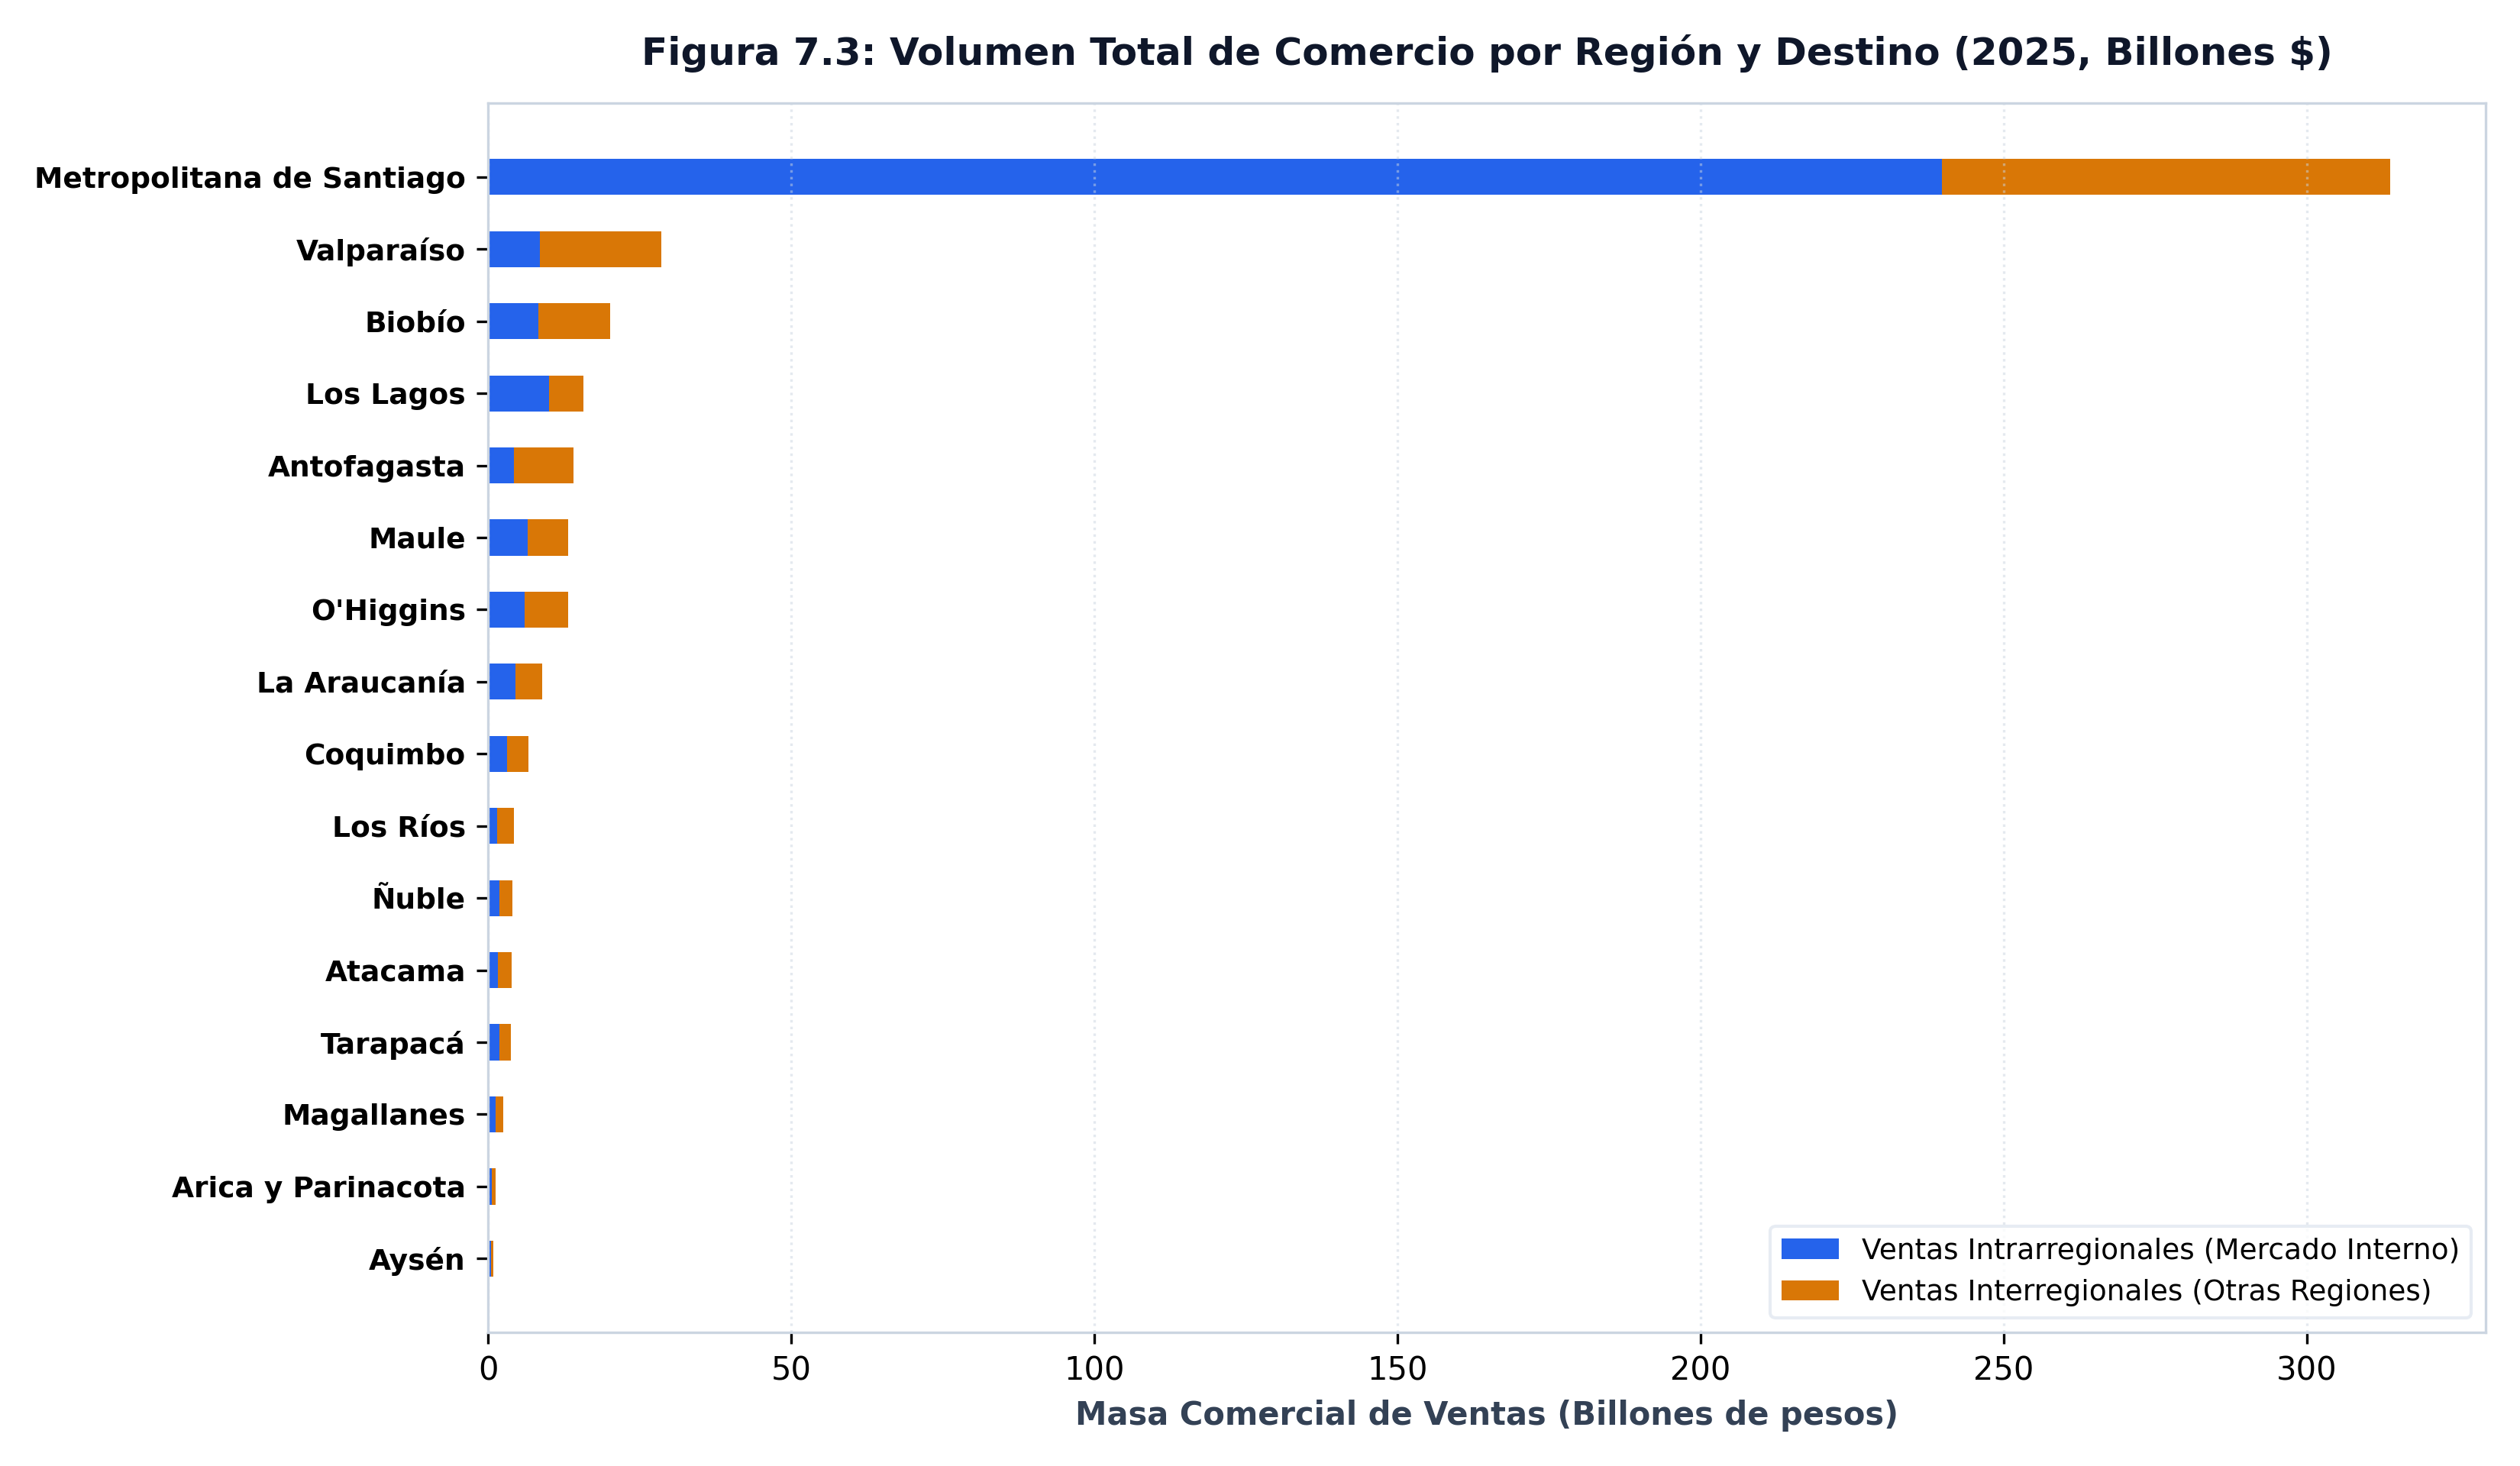
La masa comercial combina el volumen de ventas intrarregionales e interregionales. Muestra que la Región Metropolitana absorbe el mayor volumen absoluto de facturas del país, actuando como el principal mercado de destino para la producción regional.
El catálogo no contiene series de productividad. La búsqueda de «productividad» en las series del Banco Central arroja cero resultados. El dinamismo o estancamiento del sector productivo debe argumentarse a partir de participaciones de valor y flujos comerciales.
Nota metodológica
Las compraventas inician en 2018 (2018), constituyendo la capa regional más corta del sistema. Los montos están en pesos nominales y la identidad total = inter + intra se cumple de forma exacta.
Fuente: elaboración propia (2026) en base a la Base de Datos Estadísticos del Banco Central de Chile. Datos: panel_interregional_trade_annual.csv.